
А
Аноним
Финансовый эксперт · Financer
Кэшбэк (от англ. cashback) переводится как "возврат наличных". По сути, кэшбэк — это возврат части денег, которые Вы потратили на покупку товаров или оплату услуг. Механизм прост: Вы платите картой, а банк или сервис возвращает Вам определенный процент от суммы.
В Казахстане кэшбэк стал привычной частью банковских продуктов. Практически все крупные банки предлагают карты с кэшбэком, а размер возврата варьируется от 0,5% до 30% в зависимости от категории покупок и условий программы.
Каждый раз, когда Вы оплачиваете покупку банковской картой, магазин платит банку комиссию за обработку транзакции (обычно 1,5-2,5% от суммы). Банк делится частью этой комиссии с Вами в виде кэшбэка.
Схема выглядит так:
Все участники в плюсе: магазин продал товар, банк заработал на комиссии, а Вы получили часть денег обратно.
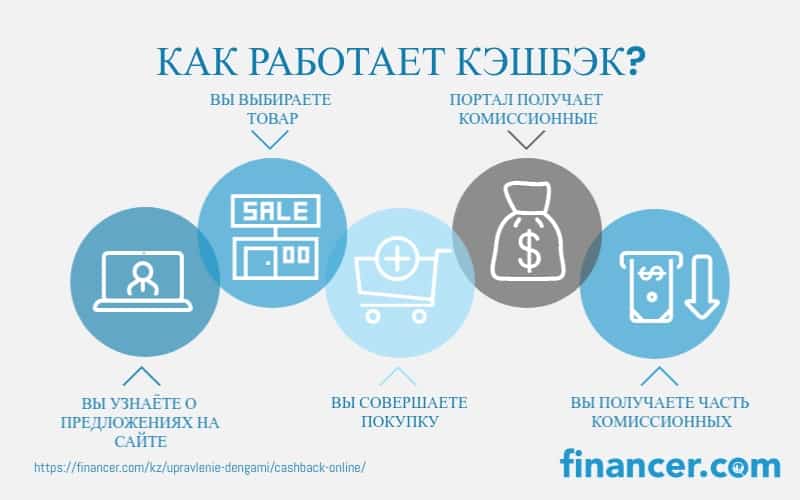
Не весь кэшбэк одинаков. Разные банки и сервисы предлагают разные форматы возврата, и разница между ними существенная.
Кэшбэк реальными деньгами. Самый выгодный вариант. Деньги возвращаются прямо на Ваш счёт в тенге, и Вы тратите их как хотите. Такой формат предлагают Bereke Bank, Freedom Bank и Halyk Bank.
Бонусы и баллы. Вместо живых денег Вам начисляют баллы, которые можно потратить только у партнёров банка или обменять на товары из каталога. Jusan Bank и Банк ЦентрКредит работают по этой схеме.
Кэшбэк по категориям. Повышенный процент в определённых категориях: рестораны, заправки, супермаркеты, аптеки. Базовый кэшбэк на всё остальное обычно ниже.
Кэшбэк от партнёров. Увеличенный возврат при покупках у партнёров банка. Freedom Bank предлагает до 30% у партнёров, Halyk Bank — до 30% в сети партнёрских магазинов.
В Казахстане к октябрю 2025 года в обращении находилось почти 80 млн платёжных карт, из них 64 млн дебетовых. Конкуренция между банками высокая, и кэшбэк стал одним из главных инструментов привлечения клиентов.
| Банк | Базовый кэшбэк | Макс. кэшбэк | Формат |
|---|---|---|---|
Bereke Bank (ALL IN) | 1,5% | до 30% | Реальные деньги |
Shinhan Bank | 1,2% | 1,2% | Реальные деньги |
Freedom Bank | 1% | до 30% | Реальные деньги |
Home Credit Bank | 1% | до 5% | Реальные деньги |
Банк ЦентрКредит | 1% | до 20% | Бонусы |
Jusan Bank | 1% | до 15% | Бонусы |
Halyk Bank | до 1% | до 30% | Бонусы/деньги |
Евразийский банк | 1% | до 3% | Реальные деньги |
Разобраться, что такое кэшбэк и как им пользоваться, несложно. Есть несколько правил, которые помогут получить максимум.
Выберите карту с кэшбэком
Сравните предложения разных банков. Обратите внимание на базовый процент, категории с повышенным кэшбэком, стоимость обслуживания и лимиты выплат.
Активируйте программу кэшбэка
В некоторых банках кэшбэк включён автоматически, в других нужно активировать его в мобильном приложении или выбрать категории.
Оплачивайте покупки картой
Кэшбэк начисляется только при безналичной оплате. Снятие наличных, переводы на другие карты и оплата коммунальных услуг обычно не учитываются.
Получите возврат
Кэшбэк начисляется по-разному: сразу после покупки, раз в неделю или раз в месяц. Сроки зависят от банка.
Кэшбэк может приносить ощутимую экономию, если подойти к нему разумно. Вот что поможет увеличить возврат.
Кэшбэк — полезный инструмент, но у него есть подводные камни, о которых важно знать.
Эти три понятия часто путают, хотя между ними есть принципиальные отличия.
| Кэшбэк | Скидка | Бонусы | |
|---|---|---|---|
Когда получаете | После покупки | При покупке | После покупки |
Формат | Деньги на счёт | Уменьшение цены | Баллы/условные единицы |
Где потратить | Везде | Только на эту покупку | Обычно у партнёров |
Размер | 0,5-30% | 5-70% | 1-10% |
Ограничения | Лимиты по сумме | Конкретный товар/акция | Срок действия баллов |
Кэшбэк выгоднее бонусов тем, что возвращаемые деньги можно потратить где угодно. Скидка выгоднее кэшбэка на конкретной покупке, но она разовая и привязана к конкретному товару.
Кредитные карты с кэшбэком — отдельная тема. С одной стороны, возврат денег при оплате кредиткой выглядит привлекательно. С другой, если Вы не гасите задолженность вовремя, проценты по кредиту многократно превысят любой кэшбэк.
Важное правило: кэшбэк по кредитной карте имеет смысл только при полном погашении задолженности в грейс-период. Если Вы платите проценты, кэшбэк не спасает, а создаёт иллюзию выгоды.
Подробнее о том, как правильно использовать кредитные карты, читайте в нашем гиде по кредитным картам.
Кэшбэк — это возврат части денег, потраченных на покупку. Вы оплачиваете товар или услугу банковской картой, а банк возвращает Вам процент от суммы. Обычно это от 0,5% до 5%, а по акциям и у партнёров — до 30%.
Когда Вы платите картой, магазин платит банку комиссию за обработку транзакции. Банк делится частью этой комиссии с Вами. Кэшбэк начисляется автоматически после покупки и приходит на счёт в виде денег или бонусных баллов.
Скидка уменьшает цену при покупке, а кэшбэк возвращает часть денег после покупки. Скидку Вы получаете сразу и на конкретный товар. Кэшбэк приходит позже, но его можно потратить на что угодно.
Основные риски: стоимость обслуживания карты может превышать сумму кэшбэка, а сам кэшбэк создаёт соблазн тратить больше ради возврата. Также некоторые мошеннические сервисы обещают нереально высокий кэшбэк (50-100%) для привлечения жертв.
Зависит от банка и формата кэшбэка. Если кэшбэк начисляется реальными деньгами (Bereke Bank, Freedom Bank), он приходит прямо на счёт и Вы тратите его как обычные деньги. Если начисляются баллы, вывести их на карту нельзя — только потратить у партнёров.
По базовому гарантированному кэшбэку лидирует Bereke Bank с картой ALL IN — 1,5% на все покупки. Если часто покупаете у партнёров, Freedom Bank и Halyk Bank предлагают до 30% возврата в партнёрской сети.
У вас есть вопрос по этой теме? Спросите сообщество.
Почта подтверждена. Ваш комментарий появится после проверки.
Срок действия ссылки истёк. Отправьте комментарий ещё раз.
Аноним
Финансовый эксперт · Financer
Присоединяйтесь к Financer Stacks - вашему еженедельному руководству по освоению финансовых основ, получению дополнительного дохода и созданию жизни, где деньги работают на вас.