А
Аноним
Финансовый эксперт · Financer
Узнайте остаток и условия текущего кредита
Запросите в своем банке справку об остатке задолженности, текущей ставке и графике платежей. В Kaspi это можно посмотреть прямо в приложении.
Сравните предложения других банков
Используйте сравнение кредитов на Financer для поиска более выгодных условий. Обращайте внимание на ГЭСВ, а не на рекламную ставку.
Подайте заявку на рефинансирование
Большинство банков принимают заявки онлайн. В Forte Bank, например, это можно сделать через приложение ForteApp примерно за 5 минут.
Подготовьте документы
Стандартный пакет: удостоверение личности, справка о доходах (или выписка из пенсионного фонда), справка об остатке задолженности из текущего банка.
Дождитесь одобрения и подпишите договор
После одобрения новый банк переведет деньги напрямую старому кредитору. Старый кредит закроется, а у Вас начнется новый график платежей с более низкой ставкой.
Подготовьте документы о финансовых трудностях
Соберите справки, подтверждающие причину: приказ об увольнении, больничный лист, справка о снижении зарплаты и т.д.
Напишите заявление в банк
В заявлении укажите причину обращения, предложите свой вариант реструктуризации (снижение ставки, продление срока, каникулы). Подайте лично в отделении или через онлайн-банкинг.
Дождитесь решения банка
Банк рассмотрит заявление в течение 15 календарных дней. При положительном решении Вам предложат новые условия для подписания.
При базовой ставке Нацбанка 18% кредиты в Казахстане обходятся дорого. Но даже если Вы уже подписали договор, есть реальные способы снизить процентную ставку по кредиту и уменьшить переплату. Рефинансирование, реструктуризация и досрочное погашение позволяют сэкономить от десятков тысяч до нескольких миллионов тенге.
Многие заемщики задаются вопросом, как снизить проценты по кредиту или как уменьшить процент по кредиту, который уже оформлен. В этой статье разберем каждый способ с конкретными условиями казахстанских банков и пошаговыми инструкциями.
У заемщика в Казахстане есть три основных инструмента для снижения процентной ставки:
Какой вариант выбрать, зависит от Вашей ситуации. Рефинансирование подходит тем, кто нашел ставку ниже в другом банке. Реструктуризация выручает при временных финансовых трудностях. А досрочное погашение работает всегда, когда есть свободные средства.
Рефинансирование, это когда новый банк выдает Вам кредит, чтобы закрыть старый. По сути Вы меняете кредитора и получаете новые условия: ниже ставку, другой срок или меньший ежемесячный платеж.
Важный плюс: рефинансирование не портит кредитную историю. Старый кредит закрывается как погашенный, а новый оформляется на свежих условиях.
Можно рефинансировать не только один кредит, но и объединить несколько займов в один. Это удобно, если у Вас набралось 2-3 кредита в разных банках.
На 2026 год рефинансирование беззалоговых потребительских кредитов предлагают более 10 банков. Вот актуальные условия по крупнейшим из них:
| Банк | Ставка (годовая) | ГЭСВ | Макс. сумма | Макс. срок |
|---|---|---|---|---|
Forte Bank | от 17% | от 18,7% | 8 000 000 ₸ | 5 лет |
Halyk Bank | от 18,5% | от 17,5% | 8 000 000 ₸ | 5 лет |
Банк ЦентрКредит | от 11,8% | до 33% | 8 000 000 ₸ | 5 лет |
Реструктуризация, это изменение условий действующего кредита в том же банке. Банк может снизить ставку, увеличить срок кредита, предоставить кредитные каникулы или уменьшить ежемесячный платеж.
В отличие от рефинансирования, реструктуризация может негативно повлиять на кредитную историю. Банк фиксирует, что заемщик не справлялся с первоначальными условиями. Поэтому если у Вас есть выбор, рефинансирование выгоднее для кредитной репутации.
Найдите лучший потребительский кредит за считанные минуты с помощью нашего сравнения.
Подобрать кредитБанк не обязан соглашаться на реструктуризацию, но рассматривает заявление если у Вас есть веские причины:
Согласно законодательству РК, банк обязан рассмотреть заявление в течение 15 календарных дней. Если Вам отказали, Вы можете обратиться в АРРФР (Агентство по регулированию финрынка) в течение 15 дней с доказательством подачи заявления.
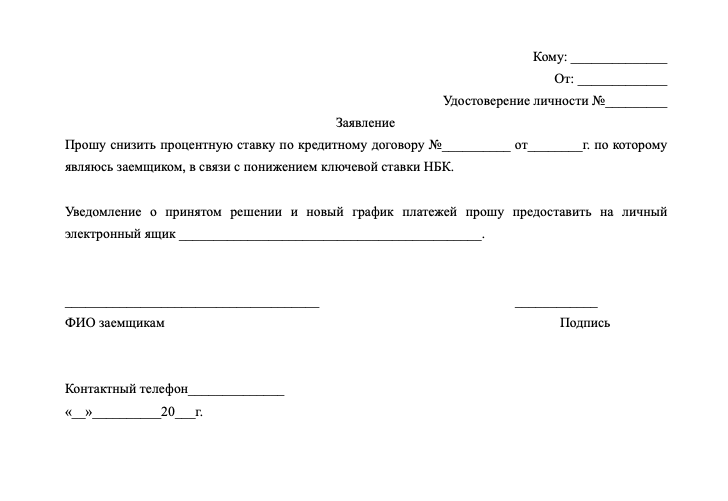
Досрочное погашение, самый простой способ сократить переплату. Когда Вы вносите больше обязательного платежа, уменьшается тело долга, а значит и сумма процентов, начисляемых в следующих периодах.
По закону РК любой заемщик имеет право досрочно погасить кредит без штрафов и комиссий. Это касается и полного, и частичного досрочного погашения.
Даже небольшие дополнительные платежи имеют значение. Например, при кредите 2 000 000 ₸ под 25% на 3 года дополнительные 20 000 ₸ ежемесячно сэкономят Вам более 200 000 ₸ переплаты.
Если Вы только собираетесь взять кредит, у Вас больше рычагов для получения низкой ставки:
Каждый из трех способов подходит для разных ситуаций. Вот как они отличаются:
| Критерий | Рефинансирование | Реструктуризация | Досрочное погашение |
|---|---|---|---|
Суть | Новый кредит в другом банке | Изменение условий в своем банке | Внесение суммы сверх платежа |
Кредитная история | Не портится | Может ухудшиться | Не портится |
Когда подходит | Нашли ставку ниже | Финансовые трудности | Есть свободные деньги |
Сложность | Средняя | Низкая | Минимальная |
Экономия | Высокая (новая ставка) | Средняя (каникулы/срок) | Зависит от суммы |
АРРФР и Нацбанк устанавливают предельные значения ГЭСВ для защиты заемщиков. На 2026 год действуют следующие лимиты:
Базовая ставка Нацбанка РК с октября 2025 года составляет 18%. Снижение возможно во второй половине 2026 года, если инфляция замедлится. Это может привести к постепенному удешевлению кредитов.
Если Ваш действующий кредит оформлен по ставке, близкой к предельной, рефинансирование может оказаться наиболее выгодным вариантом.
Есть три основных способа: рефинансирование (новый кредит в другом банке по более низкой ставке), реструктуризация (изменение условий в своем банке) и досрочное погашение (уменьшение тела долга снижает сумму начисляемых процентов). Рефинансирование наиболее эффективно для снижения ставки.
Да. Любой заемщик в Казахстане может рефинансировать кредит в другом банке или подать заявление на реструктуризацию в своем. Также по закону РК Вы имеете право на досрочное погашение без штрафов и комиссий, что сокращает общую переплату.
Самый быстрый способ - это рефинансирование на более длительный срок. Также можно обратиться в свой банк с заявлением на реструктуризацию и попросить увеличить срок кредита. Если банк откажет, обратитесь с жалобой в АРРФР в течение 15 дней.
В Kaspi можно оформить досрочное частичное погашение прямо в мобильном приложении без комиссий. Для рефинансирования кредита из Kaspi в другой банк подайте заявку в Forte Bank, Halyk Bank или Банк ЦентрКредит, которые предлагают рефинансирование беззалоговых кредитов.
Зависит от текущих условий. Если Вы платите 35-40% годовых, рефинансирование может снизить ставку до 17-20% при хорошей кредитной истории. Это экономия в 15-20 процентных пунктов, что при кредите в 2-3 млн тенге составляет сотни тысяч тенге переплаты.
Нет. При рефинансировании старый кредит закрывается как погашенный, что положительно отражается в кредитной истории. В отличие от реструктуризации, рефинансирование не сигнализирует о финансовых трудностях заемщика.
У вас есть вопрос по этой теме? Спросите сообщество.
Почта подтверждена. Ваш комментарий появится после проверки.
Срок действия ссылки истёк. Отправьте комментарий ещё раз.
Аноним
Финансовый эксперт · Financer
Сравнить лучших кредиторов
от 0,28 % годовых
8 вариантов
Бесплатно · Без влияния на кредитную историю
Узнать мою ставкуСравнить лучших кредиторов
от 0,28 % годовых
8 вариантов
8 мин чтенияКредиты
8 мин чтенияКредиты
6 мин чтенияКредиты
7 мин чтенияКредиты
7 мин чтенияКредиты
Присоединяйтесь к Financer Stacks - вашему еженедельному руководству по освоению финансовых основ, получению дополнительного дохода и созданию жизни, где деньги работают на вас.