А
Аноним
Финансовый эксперт · Financer
Квартирный вопрос в Казахстане стоит остро. Средняя стоимость квадратного метра нового жилья в начале 2026 года достигла 605 000 тенге, а вторичного превысила 625 000 тенге. При этом аренда однокомнатной квартиры в Алматы обходится в 220 000 тенге в месяц, в Астане около 200 000 тенге.
Вопрос снимать или покупать квартиру зависит от вашей финансовой ситуации, горизонта планирования и доступа к государственным ипотечным программам. Ниже разберём, когда аренда выгоднее ипотеки и наоборот, с реальными расчётами по ценам 2026 года.
Стоимость ипотеки складывается из нескольких элементов: первоначальный взнос, ежемесячные платежи, страховка и комиссии банка.
Рассмотрим покупку квартиры площадью 50 м² в Астане по рыночной цене. При стоимости 715 000 тенге за м² цена квартиры составит 35,8 миллиона тенге.
По программе 7-20-25:
По коммерческой ипотеке:
За последние пять лет аренда в Казахстане выросла более чем вдвое. В Алматы рост составил 2,6 раза, в Астане 2,3 раза.
Средние цены аренды в начале 2026 года (за месяц):
В среднем по стране аренда занимает 53,5% от средней номинальной зарплаты (423 100 тенге в месяц на первый квартал 2025 года). Это значительная нагрузка на бюджет.
Годовой рост арендных ставок составляет около 9,4%, что примерно совпадает с уровнем инфляции.
Возьмём для сравнения двухкомнатную квартиру 50 м² в Астане.
Сценарий 1: Аренда + депозит
Сценарий 2: Ипотека по программе 7-20-25
Сценарий 3: Коммерческая ипотека под 18%
Найдите лучший потребительский кредит за считанные минуты с помощью нашего сравнения.
Подобрать кредитГосударство предлагает несколько программ, которые значительно снижают стоимость ипотеки. Вот основные из них.
| Программа | Ставка | Первоначальный взнос | Срок | Для кого |
|---|---|---|---|---|
7-20-25 | 7% (ГЭСВ 7,2%) | 20% | до 25 лет | Все граждане РК, только новостройки |
Бақытты Отбасы | 2% | от 10% | до 25 лет | Многодетные, неполные семьи, семьи с детьми-инвалидами |
Шаңырақ | от 3,5% | от 10% | до 20 лет | Через Отбасы банк, первичный и вторичный рынок |
Наурыз | от 3,5% | от 10-20% | до 25 лет | Участники ЖССБ, работники бюджетных организаций |
Коммерческая | 18-24% | от 15-30% | до 20 лет | Любой заёмщик, без ограничений по жилью |
Покупка жилья оправдана в нескольких ситуациях:
1. Вы планируете жить в одном городе больше 5 лет. По расчётам Tengrinews, аренда выгодна семье только на краткосрочный период до 5-6 лет. После этого рубежа суммарные арендные платежи начинают превышать расходы на ипотеку по госпрограмме.
2. Вы попадаете под госпрограмму. Ставка 2-7% кардинально меняет экономику. Ежемесячный платёж по программе 7-20-25 за квартиру в 26 млн тенге составит около 149 000 тенге (при сроке 25 лет), что сопоставимо с арендой.
3. У вас есть первоначальный взнос от 20%. Чем больше первоначальный взнос, тем меньше переплата.
4. Вы рассматриваете жильё как инвестицию. Цены на жильё в Казахстане за последний год выросли на 15,7%, что значительно выше инфляции.
Аренда может быть лучшим решением, если:
1. Вам доступна только коммерческая ипотека. При ставке 18-20% вы переплатите банку в 2-3 раза больше стоимости квартиры. Экономист Султан Елемесов подсчитал: если инвестировать средства вместо покупки, за 10 лет доходность превысит стоимость арендных платежей.
2. Вы часто переезжаете. Арендатор свободен в выборе района, города и даже страны. Собственное жильё привязывает к одному месту.
3. Ваш доход нестабилен. Ипотека требует стабильных выплат 10-25 лет. Просрочки грозят потерей квартиры и кредитной истории.
4. Вы не готовы к дополнительным расходам. Помимо ипотечных платежей, владелец несёт расходы на ремонт, налог на имущество, коммунальные услуги и страховку. Арендатор от большинства этих расходов освобождён.
По данным аналитиков, в 2026 году резкого скачка цен не ожидается, но удорожание продолжится на уровне 8-10% в год. Сильнее всего подорожает жильё в Астане и Алматы.
Базовая ставка Нацбанка составляет 18%, что делает коммерческую ипотеку дорогой. При этом депозитные ставки находятся в диапазоне 8-12,5% годовых, что позволяет эффективно копить.
Важный ориентир от экономистов: если годовая аренда составляет менее 5-6% от стоимости жилья, снимать выгоднее. Если аренда обходится в 7-8% и выше от цены квартиры, покупка разумнее. В Алматы при аренде 220 000 тенге в месяц (2,64 млн в год) и стоимости квартиры 50 м² около 36 млн тенге, соотношение составляет 7,3%, то есть покупка по льготной ставке начинает выигрывать.
Если Вы пока не попали в госпрограмму или не накопили на первоначальный взнос, рассмотрите стратегию параллельного накопления.
Пример расчёта:
Итого: 16 млн накоплений минус 13 млн аренды = вы в плюсе на 3 млн, плюс у вас остаётся базовая сумма с процентами для первоначального взноса.
Такой подход позволяет подготовиться к участию в госпрограмме и не переплачивать за коммерческую ипотеку. Узнайте больше о том, как снизить ставку по ипотеке.
Универсального ответа не существует. Чтобы принять решение, учтите следующие параметры.
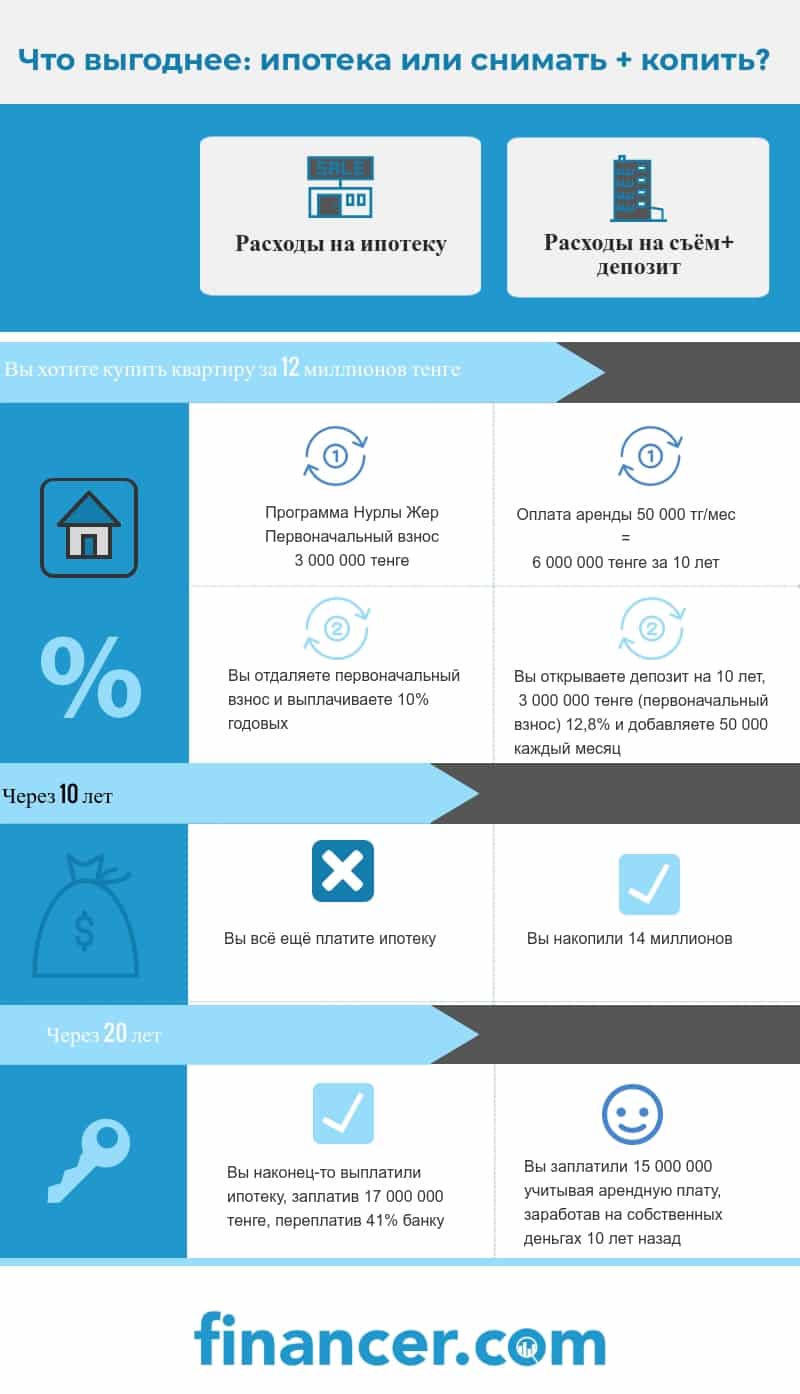
Если у вас есть доступ к ипотеке по госпрограмме (7-20-25, Бақытты Отбасы, Шаңырақ) и вы планируете жить в одном городе больше 5-6 лет, покупка квартиры оправдана. Вы платите за собственное жильё, а его стоимость растёт.
Если доступна только коммерческая ипотека под 18% и выше, разумнее арендовать, копить и ждать возможности участия в госпрограмме. Тратить на обслуживание кредита в 2-3 раза больше стоимости квартиры имеет мало смысла.
Главное правило: не бросайтесь в ипотеку, не просчитав все расходы. Сравните полную стоимость ипотеки (ГЭСВ, страховка, комиссии) с расходами на аренду плюс потенциальный доход от инвестирования свободных средств. И только после этого принимайте решение.
Аналитики прогнозируют продолжение роста цен на уровне 8-10% в год. Резкого скачка не ожидается, но жильё в Астане и Алматы будет дорожать быстрее, чем в других городах.
Зависит от условий. По госпрограммам (7-20-25, Бақытты Отбасы) со ставкой 2-7% покупка выгоднее на горизонте 6-7 лет. По коммерческой ипотеке 18-24% аренда с параллельным накоплением разумнее.
Основные программы: 7-20-25 (ставка 7%, первоначальный взнос 20%, до 25 лет), Бақытты Отбасы (2% для социально уязвимых семей), Шаңырақ (от 3,5% через Отбасы банк), Наурыз (от 3,5% для участников ЖССБ). Все программы оформляются через Отбасы банк.
В начале 2026 года средняя аренда однокомнатной квартиры в Алматы составляет 220 000 тенге, двухкомнатной 320 000 тенге. В Астане: однокомнатная 200 000 тенге, двухкомнатная 280 000 тенге.
Используйте простой ориентир: если годовая аренда составляет менее 5-6% от стоимости квартиры, аренда выгоднее. Если больше 7-8%, покупка разумнее. Рассчитайте по формуле: (месячная аренда x 12) / стоимость квартиры x 100%.
У вас есть вопрос по этой теме? Спросите сообщество.
Почта подтверждена. Ваш комментарий появится после проверки.
Срок действия ссылки истёк. Отправьте комментарий ещё раз.
Аноним
Финансовый эксперт · Financer
Сравнить лучших кредиторов
от 0,28 % годовых
8 вариантов
Бесплатно · Без влияния на кредитную историю
Узнать мою ставкуСравнить лучших кредиторов
от 0,28 % годовых
8 вариантов
5 мин чтенияЛичные финансы
9 мин чтенияЛичные финансы
9 мин чтенияЛичные финансы
8 мин чтенияЛичные финансы
6 мин чтенияЛичные финансы
Присоединяйтесь к Financer Stacks - вашему еженедельному руководству по освоению финансовых основ, получению дополнительного дохода и созданию жизни, где деньги работают на вас.