А
Аноним
Финансовый эксперт · Financer
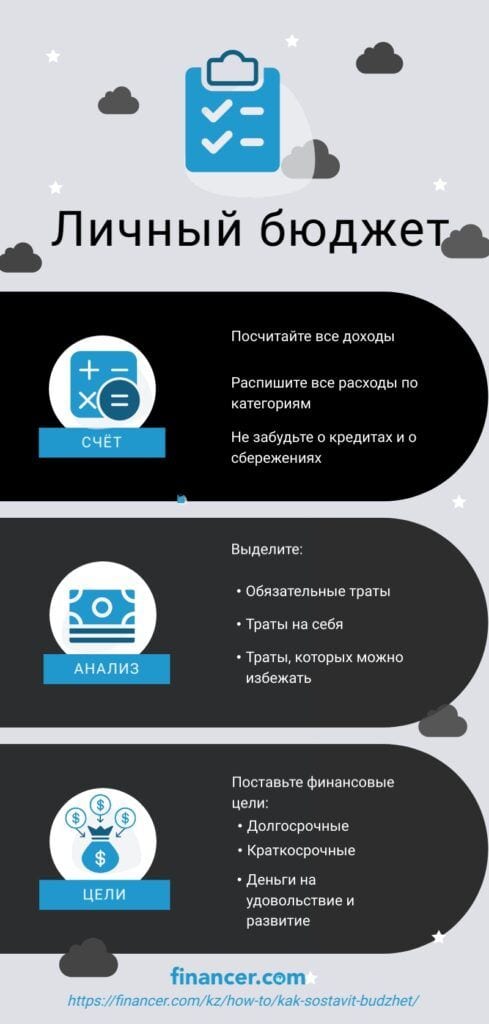
Запишите все источники дохода
Зарплата, подработка, пособия, стипендия, доход от аренды, переводы от родственников. Записывайте чистую сумму, которая приходит на руки после налогов.
Если доход нерегулярный, берите среднее значение за последние 3 месяца.
Запишите все расходы за месяц
Первые 2-4 недели просто фиксируйте каждую трату. Купили продукты, оплатили коммуналку, заправили машину, выпили кофе, записались в спортзал. Главное правило: купили, записали.
Разделите расходы на категории:
Проанализируйте свои траты
Через месяц записей посмотрите на цифры. Где больше всего расходов? Есть ли траты, которые вас удивили?
Часто люди обнаруживают, что тратят 30 000-50 000 ₸ в месяц на кофе, такси и мелкие покупки, которые казались незначительными.
Не нужно отказываться от всего, что приносит удовольствие. Задача в другом: найти расходы, которые не делают вас счастливее. Подписка, которой не пользуетесь? Отмените. Дорогой спортзал далеко от дома, куда ходите раз в месяц? Найдите вариант дешевле и ближе.
Поставьте финансовые цели
Цели делят на краткосрочные и долгосрочные:
Краткосрочные (до 1 года):
Долгосрочные (1-5 лет и больше):
Цели должны быть конкретными. Не "хочу копить", а "накопить 500 000 ₸ за 10 месяцев, откладывая по 50 000 ₸".
Перераспределите расходы
Теперь перестройте бюджет так, чтобы в нём были и обязательные расходы, и накопления, и деньги на удовольствия.
Сразу после получения зарплаты:
Если деньги заканчиваются до конца месяца, ищите, что сократить. Если остаются, направьте их на финансовые цели.
Личный бюджет это финансовый план, в котором вы записываете все доходы и расходы за месяц. Он показывает, сколько денег приходит, сколько уходит и на что именно.
Звучит скучно? На самом деле это один из самых простых способов перестать жить от зарплаты до зарплаты. Когда вы видите свои траты на бумаге или в приложении, решения о деньгах становятся осознанными.
В Казахстане, где средняя зарплата составляет 473 158 ₸, а цены растут быстрее доходов, бюджет помогает найти "утечки" и направить деньги туда, где они действительно нужны.
Индекс финансовой грамотности казахстанцев в области управления личными финансами составляет всего 32,5%. Это значит, что большинство людей не знают, как вести личный бюджет, не планируют расходы и не контролируют, сколько денег тратят на каждую категорию.
Вот что даёт ведение бюджета:
Составление бюджета не требует специальных знаний. Вам понадобятся 30 минут, блокнот или приложение на телефоне.
Одна из самых популярных систем распределения бюджета. Американский сенатор Элизабет Уоррен описала её в книге "All Your Worth", и она отлично работает в Казахстане.
Принцип простой: разделите чистый доход на три части.
| Категория | Доля | При зарплате 300 000 ₸ | При зарплате 500 000 ₸ |
|---|---|---|---|
Потребности | 50% | 150 000 ₸ | 250 000 ₸ |
Желания | 30% | 90 000 ₸ | 150 000 ₸ |
Сбережения | 20% | 60 000 ₸ | 100 000 ₸ |
Если правило 50/30/20 кажется слишком абстрактным, попробуйте метод конвертов. Суть проста: после получения зарплаты разложите деньги по категориям (реальным конвертам или отдельным счетам в банковском приложении).
Например, при зарплате 400 000 ₸:
Правило одно: когда деньги в конверте закончились, больше на эту категорию не тратите до следующей зарплаты. В Kaspi и других казахстанских банках можно создать отдельные счета-цели, которые работают как цифровые конверты.
Найдите лучший потребительский кредит за считанные минуты с помощью нашего сравнения.
Подобрать кредитВыплаты по кредитам обязательно выделяйте отдельной строкой. Общая кредитная нагрузка не должна превышать 50% семейного бюджета, а комфортный уровень составляет 20-30%.
Если у вас несколько кредитов, в первую очередь закрывайте те, где процентная ставка выше. В Казахстане предельная ГЭСВ по беззалоговым кредитам составляет 46%, по залоговым 35%, по ипотеке 25%. Чем быстрее вы закроете дорогие займы, тем больше денег останется в бюджете.
Перед тем как брать новый кредит, посчитайте полную переплату. Сравнить предложения разных кредиторов можно на Financer.kz.
Финансовая подушка безопасности это деньги, которые помогут продержаться при потере работы, болезни или непредвиденных расходах.
Рекомендуемый размер: от 3 до 6 месячных расходов. При ежемесячных тратах в 300 000 ₸ это от 900 000 до 1 800 000 ₸.
Где хранить подушку:
Не храните подушку в наличных дома. Инфляция в Казахстане составляет около 10% и деньги под матрасом каждый год теряют покупательную способность.
Инвестирование стоит рассматривать только после того, как вы:
Начинать можно с небольших сумм. На казахстанской бирже KASE и через МФЦА (AIX) доступны акции, облигации и ETF. Подробнее о том, как начать, читайте в нашем руководстве по инвестициям.
Главное правило: инвестируйте только те деньги, потерю которых можете пережить без ущерба для повседневной жизни.
Записывать расходы можно разными способами:
В Kaspi Banking есть встроенная аналитика расходов по категориям. Если вы оплачиваете большинство покупок картой, приложение автоматически покажет, сколько ушло на еду, транспорт и развлечения.
Слишком жёсткий бюджет. Если вы запретите себе любые траты на удовольствия, через пару недель сорвётесь и потратите ещё больше. Оставляйте деньги на развлечения, просто в разумных пределах.
Забывают про сезонные расходы. В сентябре траты на школу резко вырастают, в декабре и январе тратим на подарки, летом на отпуск. Планируйте эти расходы заранее, откладывая небольшие суммы каждый месяц.
Не учитывают мелкие траты. Кофе за 800 ₸ каждое утро это 24 000 ₸ в месяц. Маленькие суммы складываются в большие.
Бросают после первого месяца. Бюджет это навык. Первые месяцы будет сложно, но со временем контроль финансов станет привычкой.
Бюджет не статичный документ. Планирование личного бюджета это постоянный процесс: пересматривайте его каждый месяц и корректируйте по ситуации.
Советы для регулярного контроля:
Финансовая дисциплина не про лишения. Она про осознанный выбор: тратить деньги на то, что действительно важно для вас.
Личный бюджет это финансовый план, в котором записаны все ваши доходы и расходы за определённый период (обычно месяц). Он помогает понять, сколько денег вы зарабатываете, на что тратите и сколько можете откладывать на финансовые цели.
Правило 50/30/20: 50% дохода на обязательные расходы (жильё, еда, транспорт), 30% на желания (развлечения, хобби), 20% на сбережения и погашение долгов. Если обязательные расходы превышают 50%, можно начать с пропорции 60/20/20 или 70/20/10.
Рассчитайте средний доход за последние 3-6 месяцев и составляйте бюджет на эту сумму. В месяцы, когда доход выше среднего, откладывайте разницу. В месяцы с низким доходом используйте накопления. Метод конвертов особенно хорошо подходит при нестабильном заработке.
Рекомендуемый размер подушки безопасности составляет от 3 до 6 месячных расходов. При средних ежемесячных тратах в 300 000 ₸ это от 900 000 до 1 800 000 ₸. Начните хотя бы с 10% от дохода и постепенно наращивайте сумму.
В Казахстане удобнее всего использовать Kaspi Banking (встроенная аналитика расходов), Monefy, CoinKeeper или 1Money. Также можно вести бюджет в таблице Excel или Google Sheets. Kaspi автоматически категоризирует траты по карте, что экономит время на ручной ввод.
У вас есть вопрос по этой теме? Спросите сообщество.
Почта подтверждена. Ваш комментарий появится после проверки.
Срок действия ссылки истёк. Отправьте комментарий ещё раз.
Аноним
Финансовый эксперт · Financer
Сравнить лучших кредиторов
от 0,28 % годовых
8 вариантов
Бесплатно · Без влияния на кредитную историю
Узнать мою ставкуСравнить лучших кредиторов
от 0,28 % годовых
8 вариантов
9 мин чтенияЛичные финансы
5 мин чтенияЛичные финансы
7 мин чтенияЛичные финансы
5 мин чтенияЛичные финансы
8 мин чтенияЛичные финансы
Присоединяйтесь к Financer Stacks - вашему еженедельному руководству по освоению финансовых основ, получению дополнительного дохода и созданию жизни, где деньги работают на вас.